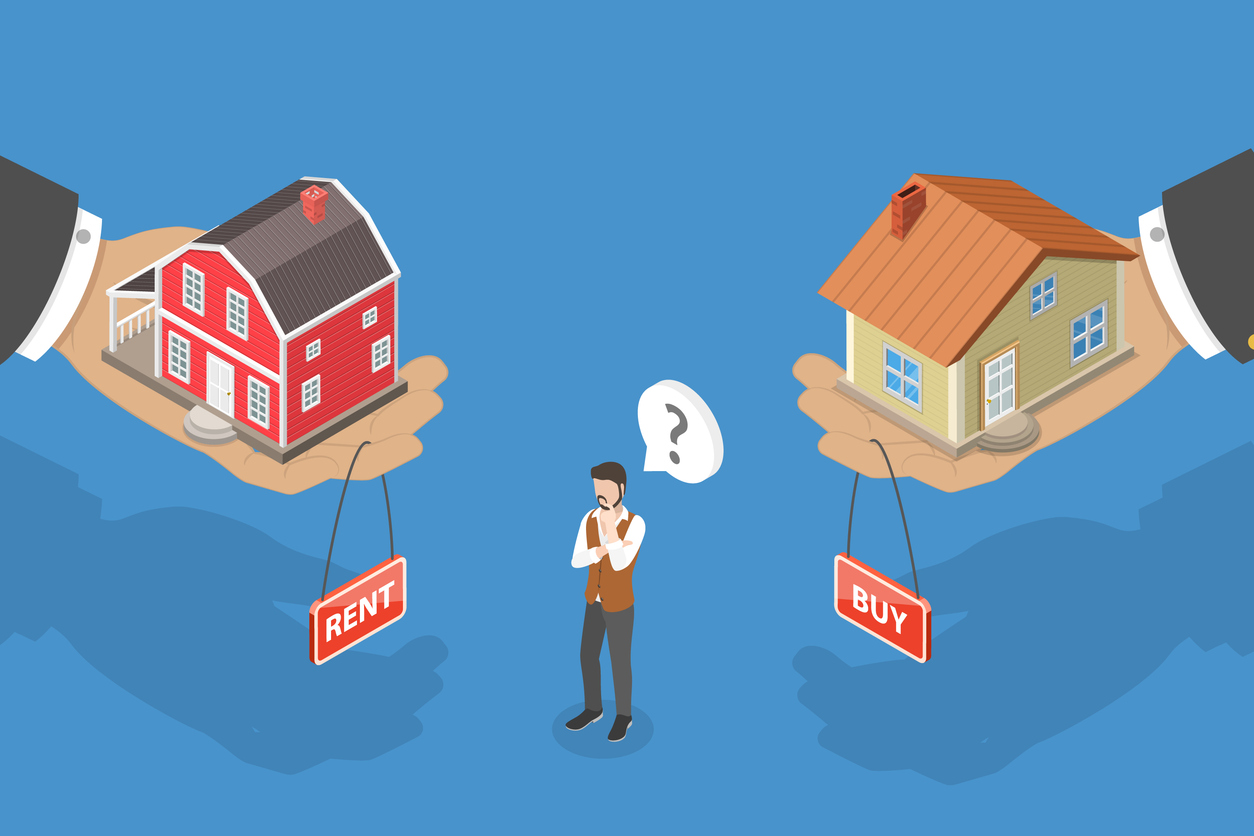
賃貸と持ち家のどっちがよいかは、一概には決められません。費用だけでなく、今後の暮らし方や資金計画まで含めて判断することが大切です。
この記事では、賃貸と持ち家の違いやメリット・デメリット、35年間の住居費を比較したうえで、それぞれに向いている人の特徴を解説します。住宅購入を検討する場合に考えておきたい資金計画についても紹介します。
目次
賃貸と持ち家のどっちがよいかは、収入や家族構成、住みたい地域、今後の働き方などによって変わります。住み替えやすさを重視するなら賃貸、長く住みたい場所が決まっていて、住まいを所有したい場合は持ち家が選択肢になります。
一方で、「家賃を払い続けるより、住宅ローンを返済して持ち家を購入したほうが得」とは一概にいえません。持ち家には住宅ローンの返済だけでなく、固定資産税や修繕費などがかかります。賃貸も、住み続ける限り家賃の支払いが続くため、それぞれに異なる負担があります。
また、費用だけでなく、転勤・転職の可能性や家族構成の変化、同じ地域に長く住む予定があるかといったライフプランも重要な判断材料です。 そのため、賃貸と持ち家を比較するときは、「どっちが得か」だけではなく、「どっちが自分のライフプランに合っているか」という視点で考えることが大切です。
なお、総務省の「令和5年住宅・土地統計調査」によると、2023年の持ち家住宅率は60.9%でした。持ち家世帯が多数派ではありますが、これは「持ち家のほうが正解」という意味ではなく、あくまで住まい選びの実態を示す参考データとして捉えてください。
まずは、賃貸と持ち家の違いを全体像でつかんでおきましょう。費用や自由度など、代表的な項目を比較すると次のようになります。
| 比較項目 | 賃貸 | 持ち家 |
|---|---|---|
| 初期費用 | 敷金・礼金・仲介手数料など | 頭金・購入諸費用など |
| 毎月の住居費 | 家賃・管理費など | 住宅ローン返済額など(マンションは管理費・修繕積立金も) |
| 税金 | 原則として固定資産税の負担なし | 固定資産税などがかかる |
| 修繕費 | 建物や設備の修繕は原則として貸主が負担 | 修繕費を自分で負担する |
| 住み替えやすさ | 比較的住み替えやすい | 売却や賃貸化などの手続きが必要(ただし住宅ローン返済中は賃貸に出せないのが原則) |
| リフォームの自由度 | 制限されることが多い | 比較的自由度が高い |
| 資産性 | 自分の資産にはならない | 土地や建物が資産として残る可能性がある |
| 老後の住居費 | 住み続ける限り家賃がかかる | ローン完済後は返済負担がなくなる ※ただし税金や修繕費はかかる(マンションは管理費・修繕積立金も続く) |
こうして並べてみると、それぞれに特徴があることが分かります。ここからは、賃貸と持ち家、それぞれの特徴をもう少し詳しく見ていきましょう。
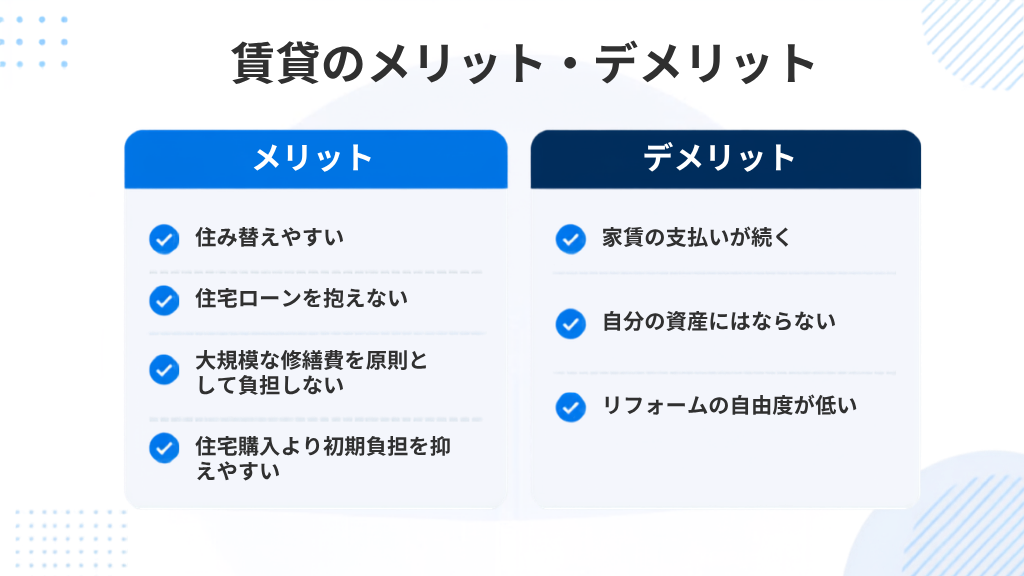
賃貸には、住み替えやすく初期負担を抑えやすいメリットがある一方、住み続ける限り家賃がかかるなどのデメリットもあります。
賃貸の大きなメリットは、ライフスタイルの変化に合わせて住み替えやすいことです。
転勤や転職、結婚、出産などによって住む場所や必要な広さが変わった場合でも、比較的柔軟に住まいを変更できます。
また、住宅ローンのような長期的な返済義務を負わない点も特徴です。敷金や礼金を準備する必要があるケースがありますが、住宅購入時の頭金や諸費用ほどの資金を用意する必要もありません。
建物や設備の経年劣化による大規模な修繕は、原則として貸主側が負担します。そのため、持ち家と比べると突発的な修繕費の負担を抑えやすいといえます。
賃貸では、住み続ける限り家賃の支払いが続きます。
長期間住んでも、その住宅が自分の資産になることはありません。老後も賃貸住宅に住み続ける場合は、退職後の収入を踏まえて家賃を支払い続けられるかを考えておく必要があります。
リフォームや間取り変更などに制限がある点もデメリットです。住まいに対する希望が多い場合は、自由度の低さを感じる可能性があります。
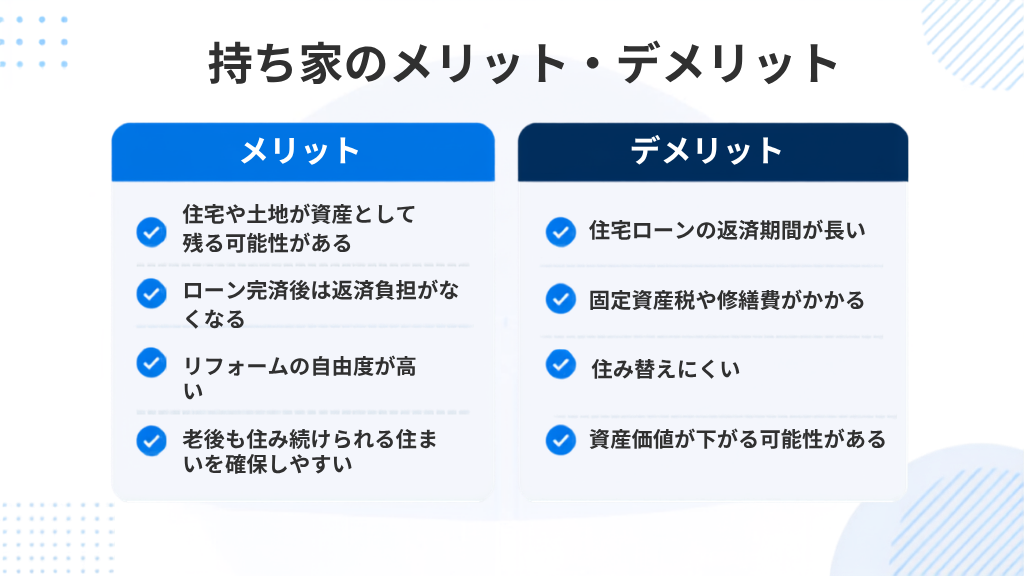
持ち家には、住まいを所有できることや、住宅ローン完済後に返済負担がなくなるメリットがあります。ただ、住宅ローンの返済や税金、修繕費などを長期的に負担する必要があります。
持ち家の大きなメリットは、住宅や土地を自分の資産として保有できることです。住宅ローンを完済すれば、その後はローン返済の負担がなくなります。
また、賃貸と比べてリフォームや設備変更の自由度が高く、自分や家族の暮らし方に合わせて住まいを整えやすい点も特徴です。
同じ住宅に長く住み続ける予定がある場合は、老後も住み続けられる住まいを確保しやすいこともメリットといえるでしょう。
持ち家を住宅ローンで購入する場合は、長期間にわたって返済が続きます。収入が減少した場合でも、原則として住宅ローンの返済は続くため、無理のない資金計画を立てることが重要です。
また、住宅ローン以外にも固定資産税や火災保険料、修繕費などがかかります。マンションの場合は、管理費や修繕積立金なども必要です。
さらに、転勤や家族構成の変化によって引っ越したくなった場合でも、賃貸のように簡単に住み替えられるとは限りません。売却には一定の期間や手続き、費用がかかります。
住宅や土地の資産価値は必ず維持されるわけではありません。立地や建物の状態、市場環境などによっては、購入時より価値が下がることもあります。
賃貸と持ち家では、必要になる費用だけでなく、費用が発生するタイミングも異なります。ここでは、それぞれにかかる主な費用を解説します。
賃貸では、入居時・居住中・住み替え時にそれぞれ費用が発生します。
主な費用は以下のとおりです。
毎月の家賃だけでなく、契約更新時の更新料や住み替え時の初期費用なども含めて考えることが大切です。
なお、敷金や礼金、更新料などの有無や金額は、物件や契約内容によって異なります。
持ち家では、住宅の購入時だけでなく、購入後もさまざまな費用がかかります。
主な費用は以下のとおりです。
住宅ローンを利用する場合、毎月の返済額だけを見ると現在の家賃と大きく変わらないケースもあります。
しかし、持ち家では住宅ローン以外の費用も継続的に発生します。家賃と住宅ローンを比較するときは、こうした費用まで含めた「住居関連費全体」で考えることが重要です。
賃貸と持ち家では、長期間でどの程度の費用差が出るのでしょうか。ここでは、35年間住み続けるケースを例に、簡易的に比較してみます。
| 項目 | 賃貸 | 持ち家 |
|---|---|---|
| 居住期間 | 35年 | 35年 |
| 住宅費 | 家賃10万円/月 ※35年間家賃が変わらないものとして試算 |
3,000万円の住宅を購入 ※頭金なし、諸費用は含めない |
| 住宅ローン | - | 3,000万円 |
| 返済期間 | - | 35年 |
| 金利 | - | 年1.5% |
| ボーナス返済 | - | なし |
※比較のために設定した仮の条件です。賃貸は35年間家賃が変わらないものとし、更新料や住み替え費用などは含めていません。持ち家も購入時の諸費用、固定資産税、保険料、修繕費などは含めていません。実際の費用は物件や契約内容、住宅ローンの条件などによって異なります。
この条件で単純に計算すると、賃貸の35年間の家賃総額は4,200万円です。
一方、3,000万円を年1.5%、35年間の元利均等返済で借り入れた場合、毎月の返済額は約9万2,000円、総返済額は約3,858万円となります。
| 項目 | 賃貸 | 持ち家 |
|---|---|---|
| 毎月の家賃・ローン返済額 | 10万円 | 約9万2,000円 |
| 35年間の家賃・ローン返済総額 | 4,200万円 | 約3,858万円 |
この比較だけを見ると、持ち家の住宅ローン返済総額のほうが低くなります。
しかし、賃貸では更新料や住み替え時の費用が発生する場合があります。持ち家でも購入時の諸費用や固定資産税、火災保険料、修繕費などが必要です。
そのため、家賃と住宅ローンの返済額だけを比較して、「持ち家のほうが得」と判断することはできません。
また、実際の住宅ローンの返済額は、借入金額や返済期間、適用される金利によって変わります。七十七銀行の「ローン返済シミュレーション」では、借入希望額や返済期間、金利を入力して、毎月の返済額を試算できます。
「何年以上住めば持ち家のほうが得になるのか」と気になる方もいるでしょう。
しかし、賃貸と持ち家の損益分岐点を一律に「○年」と決めることはできません。家賃や住宅価格だけでなく、住宅ローン金利、購入時の諸費用、修繕費、住み替えの有無、売却時の価格などによって結果が変わるためです。
たとえば、同じ住宅に長く住むほど、購入時にかかった諸費用を居住年数あたりで見た負担は小さくなります。一方、購入後短期間で住み替える場合は、売却時の費用なども考慮する必要があります。
そのため、「何年住めば得か」だけではなく、どのくらいの期間住む予定なのか、将来その住宅を売却する可能性があるのかなども含めて、住居費の大小以外の視点も含めて考えることが大切です。
賃貸と持ち家、どっちが向いているかは人によって異なります。それぞれ見ていきましょう。
賃貸は、今後のライフスタイルが変わる可能性が高い人や、住み替えやすさを重視したい人に適しています。
たとえば、次のような人は賃貸を選ぶメリットを感じやすいでしょう。
持ち家は、長く住みたい地域や今後の暮らし方がある程度決まっている人に向いています。
たとえば、次のような人は住宅購入を検討しやすいでしょう。
「一人暮らしだから賃貸」「家族がいるから持ち家」と決めつけないことです。今後の暮らし方と、住宅にかけられる予算の両方を整理したうえで判断しましょう。
転勤や転職の可能性が高い人、今後結婚などで家族構成が変わる可能性がある人は、住み替えやすい賃貸のほうが適している場合があります。
一方、長く住みたい地域が決まっている、将来の暮らし方がある程度決まっている、老後の住まいを早めに確保しておきたいといった場合は、住宅購入を検討してもよいでしょう。
持ち家が自分に合っていても、今すぐ購入するのが最適とは限りません。 住宅購入では、現在の家計だけでなく、今後の働き方や家族構成、将来の支出まで見通して考えることが重要です。
ここでは、購入のタイミングを考える際に確認したい5つのポイントを紹介します。
まず考えたいのは、今後どこに、どのくらいの期間住む予定なのかという点です。
転勤や転職、Uターン、親との同居などによって数年以内に住む場所が変わる可能性がある場合は、購入後に住み替えが必要になることもあります。
一方、勤務先や子どもの通学、家族との距離などを踏まえて長く暮らしたい地域が決まっている場合は、持ち家を具体的に検討しやすいでしょう。
数年先だけでなく、中長期的な暮らしをイメージしておくことが大切です。
住宅を選ぶ際は、現在の家族構成だけでなく、将来の変化も考えておきましょう。
たとえば、結婚や出産、子どもの成長・独立、親との同居などによって、必要な部屋数や広さ、立地条件は変わります。
今の暮らしにちょうどよい住宅でも、数年後には手狭になったり、反対に広すぎたりする可能性があります。
そのため、現在の使いやすさだけでなく、将来どのような家族構成になる可能性があるかも踏まえて住宅を選ぶことが重要です。
住宅ローンは長期間にわたって返済することが多いため、現在の年収だけで返済計画を立てるのは避けたほうがよいでしょう。
転職や独立、育児休業、定年など、あらかじめ想定できる収入の変化を踏まえて返済計画を立てましょう。
共働きの場合も、現在の世帯収入がそのまま長期間続くとは限りません。どちらかの収入が一時的に減少しても返済を続けられるか確認しておきましょう。
住宅購入では、「今払えるか」ではなく、「将来も無理なく払い続けられるか」という視点が欠かせません。
住宅購入に使える金額を考えるときは、住宅以外の支出もあわせて確認しましょう。
今後は、たとえば次のようなまとまった支出が発生する可能性があります。
住宅購入に資金を使いすぎると、ほかのライフイベントに必要なお金を確保できなくなる可能性があります。
住宅費だけを切り離して考えるのではなく、将来必要になるお金を洗い出したうえで、無理のない住宅予算を設定することが大切です。
住宅を購入する際は、予想外の支出や収入減少にも備えておく必要があります。
たとえば、病気や休職による収入減少のほか、給湯器やエアコンなどの設備故障、外壁や屋根の修繕などでまとまった費用が必要になることもあります。
頭金や購入諸費用に預貯金のほとんどを使ってしまうと、こうした予想外の出費に対応しにくくなります。
住宅購入後も一定の預貯金を残し、家計に余裕を持たせておくことが重要です。
これら5つのポイントを確認すると、「持ち家が向いているか」だけでなく、「今が購入のタイミングなのか」も判断しやすくなります。
住宅購入を検討するときは、「住宅ローンでいくら借りられるか」だけでなく、「毎月いくらなら無理なく返し続けられるか」を考えることが重要です。
金融機関から借りられる金額と、家計に負担をかけずに返済できる金額は、必ずしも同じではありません。将来の家計も踏まえて、無理なく返済できる金額から住宅予算を考えましょう。
住宅購入では、物件価格以外にもさまざまな費用がかかります。
たとえば、次のような費用です。
また、購入後は固定資産税や修繕費なども継続的に発生します。
そのため、物件価格だけを見て必要資金を判断せず、購入時と購入後にかかる費用を含めて資金計画を立てることが大切です。
住宅ローンの返済額は、現在支払っている家賃だけを基準に決めないようにしましょう。
たとえば、現在の家賃が月10万円だからといって、住宅ローンも月10万円までなら無理なく返せるとは限りません。
持ち家では、住宅ローンの返済以外にも、固定資産税や火災保険料、修繕費などがかかります。マンションの場合は、管理費や修繕積立金も必要です。
そのため、住宅ローン返済だけでなく、税金や修繕費も含めて毎月・年間どれくらい住居費がかかるかを確認することが重要です。
住宅ローンは長期間にわたって返済するため、現在の家計だけでなく、将来の支出も見込んでおく必要があります。
子どもの進学や車の買い替え、定年退職など、今後予定されるライフイベントによって、家計の支出は大きく変わります。
住宅購入後も生活に余裕を持つためには、こうした将来の支出をあらかじめ想定し、そのうえで無理なく返済できる金額を考えることが大切です。
自分に合った返済額を確認したい場合は、住宅ローンの返済シミュレーションを活用するのも一つの方法です。借入希望額や返済期間などを入力することで、毎月の返済額を具体的にイメージしやすくなります。
住宅購入では、物件選びだけでなく、自分の家計に合った住宅ローンを選ぶことも大切です。
七十七銀行では、住宅購入や新築・改築など、目的に合わせた住宅ローンをご用意しています。
住宅ローンを選ぶ際は、金利の低さだけで判断しないことが大切です。返済期間や返済方法、保障内容なども含めて、自分の家計やライフプランに合っているかを確認しましょう。
住宅ローンには、主に変動金利型や固定金利型などがあります。
変動金利型は一般に、固定金利型より借入時の金利が低く設定されることがあります。しかし、将来の金利変動によって返済額が変わる可能性があります。
一方、固定金利型は、一定期間または全期間の金利が固定されるため、将来の返済額を見通しやすい点が特徴です。
どの金利タイプが適しているかは、金利上昇への考え方や家計の余裕によって異なります。それぞれの特徴を理解したうえで選びましょう。
住宅ローンの返済期間を長くすると、毎月の返済額を抑えやすくなります。
ただし、返済期間が長くなるほど利息の支払い期間も長くなるため、総返済額が増えます。
毎月の負担だけでなく、完済時の年齢や将来の収入見込みも踏まえて、無理のない返済期間を設定することが大切です。
住宅ローンでは、毎月の返済に加えてボーナス返済を組み合わせる方法もあります。
ボーナス返済を利用すると毎月の返済額を抑えやすくなりますが、将来も現在と同程度のボーナスを受け取れるとは限りません。
ボーナスの減少や支給停止があっても返済を続けられるよう、収入の変化を見込んだ返済計画を立てることが重要です。
住宅ローンを比較するときは、金利や返済条件だけでなく、団体信用生命保険などの保障内容も確認しましょう。
団体信用生命保険は、住宅ローンの契約者が死亡・高度障害など所定の事由に該当した場合に、保険金で住宅ローン残高が返済される仕組みです。
保障の対象や内容は住宅ローンによって異なるため、金利だけで比較するのではなく、自分や家族に必要な保障が備わっているかも確認することが大切です。
住宅ローンは長期間付き合う金融商品です。複数の条件を比較し、将来の家計まで見据えて選びましょう。
賃貸と持ち家のどっちが自分に合うかは、費用だけでなく、家族構成や働き方、今後住みたい場所、将来の収入・支出などによって異なります。
住居費の比較だけで「どっちが得か」を決めるのではなく、自分のライフプランに合っているかという視点で考えることが大切です。
持ち家を検討する場合は、住宅ローンで借りられる金額だけを基準にせず、教育費や生活費、老後資金などを確保しながら無理なく返済できる金額から住宅予算を考えましょう。
住宅購入を具体的に検討し始めたら、毎月の返済額や返済期間をシミュレーションし、将来の家計への負担を確認しておくことも重要です。
住宅ローンを具体的に検討したい方は、七十七銀行の「77住宅ローン(マイホーム口)」も参考にしてください。
【七十七銀行 関連ページ】
住宅に関するローン
※この記事は2026年8月現在の情報を基に作成しています。
今後変更されることもありますので、ご留意ください。
この記事をシェアする